Domain energiesatz.de kaufen?
Wir ziehen mit dem Projekt
energiesatz.de um.
Sind Sie am Kauf der Domain
energiesatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiesatz.de kaufen?
Wann tritt die private Unfallversicherung in Kraft?
Die private Unfallversicherung tritt in Kraft, sobald der Versicherungsvertrag abgeschlossen und die erste Prämie bezahlt wurde. Sie bietet Schutz bei Unfällen, die im privaten Bereich oder auch im beruflichen Alltag passieren. Die Leistungen der Versicherung werden je nach Vertragsumfang und Schwere des Unfalls ausgezahlt. Es ist wichtig, die genauen Bedingungen und Leistungen der Versicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Es empfiehlt sich, die private Unfallversicherung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie den individuellen Bedürfnissen entspricht. **
Wann tritt die gesetzliche Unfallversicherung in Kraft?
Die gesetzliche Unfallversicherung tritt in Kraft, sobald ein Arbeitnehmer eine versicherungspflichtige Beschäftigung aufnimmt. Das bedeutet, dass alle Arbeitnehmer automatisch durch ihren Arbeitgeber bei der gesetzlichen Unfallversicherung angemeldet werden. Die Beiträge zur gesetzlichen Unfallversicherung werden vom Arbeitgeber getragen und dienen dazu, die Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten und übernimmt unter anderem die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
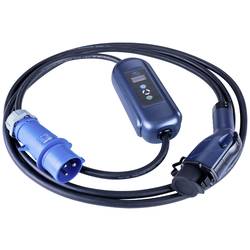
Akyga AK-EC-15 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Das Akyga® AK-EC-15 Ladegerät wurde für aus Amerika importierte Elektroautos entwickelt. Es hat einen Standard für diese Autos Typ 1 Stecker, der aus hochfestem Material hergestellt ist. So muss bei einem versehentlichen Fallenlassen oder Überfahren kein neues Ladegerät gekauft werden. Darüber hinaus ist das 5 m lange Kabel mit einer speziellen ControlBox ausgestattet. Sie dient zur Einstellung des Stroms und zur Überwachung der aktuellen Ladeparameter. Der eingebaute LED-Bildschirm zeigt an: Ladestrom und -leistung, Netzspannung, Energieverbrauch des Geräts, Temperatur des Ladegeräts und Ladezeit. Darunter befinden sich Tasten zur Auswahl der Stromstärke und zur Einstellung der Ladezeitbegrenzung. Es stehen fünf Stromstärken zur Verfügung: 6, 10, 16, 20 und 32 A. Auf diese Weise können Sie sicher sein, dass das interne Ladegerät Ihres Elektroautos nicht mehr Strom verbraucht, als Ihre Anlage verkraften kann. Der für das Ladegerät verwendete IEC 60309-Stecker ist für 32 A ausgelegt, was einer Leistung von bis zu 7,2 kW entspricht. Um das Ladegerät in vollem Umfang nutzen zu können, sind daher eine robuste Elektroinstallation und ein geeigneter Schutz erforderlich. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Nissan Leaf, Nissan NV200 SE VAN, Citroen C-Zero, Fisker Karma, Ford Focus Electric, Ford C-Max Energi, Peugeot iOn, Peugeot Galicia, Opel Ampera, Chevrolet Volt, Smiths Edison VAN, Smiths Newton, Tata Indica Vista EV, Toyota Prius, Mistubishi I-Miev, Mitsubishi Outlander PHEV, Mia Electric Van, Mia Electric Car, Kia Soul.409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
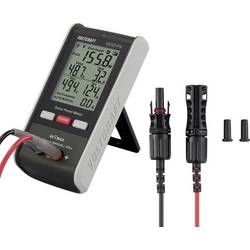
VOLTCRAFT VC121 PV Solar-Panel-Messgerät bis 800 W Anzeige Strom Spannung Leistung Kurzschluss VC-16003655Präzise Messergebnisse Arbeitet die Solaranlage tadellos? Für Aufklärung sorgt das Voltcraft VC121 PV Solar Panel Messgerät durch die Prüfung von maximaler Leistung (bis zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung und Kurzschlussstrom. Auch vor Überlast und Übertemperatur warnt das Messgerät. Alle Messwerte können sowohl manuell als auch automatisch ermittelt werden. Praktische Features Das große Display mit Hintergrundbeleuchtung zeigt verschiedene Messergebnisse simultan und übersichtlich an. Zur leichteren Auswertung steht eine Data-Hold-Funktion zur Verfügung. Die Batteriestandanzeige warnt vor Betriebsausfall bei schwacher Batterie. Passendes Zubehör Zum Lieferumfang des VC121 PV Solar Panel Messgerät gehören Solarpanel-Stecker sowie ein Entriegelungskit, um Solar-Steckverbinder zu lösen. Außerdem befinden sich im Paket eine 9V-Blockbatterie sowie die Bedienungsanleitung.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann tritt die private Unfallversicherung in Kraft?
Die private Unfallversicherung tritt in Kraft, sobald der Versicherungsvertrag abgeschlossen und die erste Prämie bezahlt wurde. Sie bietet Schutz bei Unfällen, die im privaten Bereich oder auch im beruflichen Alltag passieren. Die Leistungen der Versicherung werden je nach Vertragsumfang und Schwere des Unfalls ausgezahlt. Es ist wichtig, die genauen Bedingungen und Leistungen der Versicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Es empfiehlt sich, die private Unfallversicherung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie den individuellen Bedürfnissen entspricht. **
-
Wann tritt die gesetzliche Unfallversicherung in Kraft?
Die gesetzliche Unfallversicherung tritt in Kraft, sobald ein Arbeitnehmer eine versicherungspflichtige Beschäftigung aufnimmt. Das bedeutet, dass alle Arbeitnehmer automatisch durch ihren Arbeitgeber bei der gesetzlichen Unfallversicherung angemeldet werden. Die Beiträge zur gesetzlichen Unfallversicherung werden vom Arbeitgeber getragen und dienen dazu, die Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten und übernimmt unter anderem die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
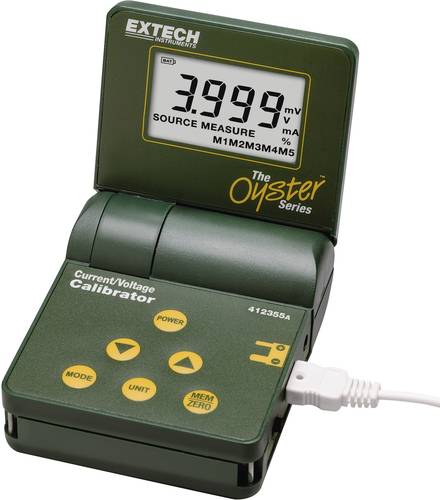
Extech 412355A Kalibrator Spannung, StromDas 412355A ist eine präzise "Quelle" für Kalibriergeräte und zur Messung von Gleichspannungsprozesssignalen bestens geeignet. Durch das große LC-Display zeigt es die Werte in mA oder auch als % des 0 - 24 mA-Bereiches oder als mV bei Spannungsbereichen an. Das Gerät besitzt 5 gespeicherte Kalibrierungswerte, mit denen ein schneller Arbeitsablauf gesichert wird. Die Kalibrierquelle kann mit Leichtigkeit von 0 - 25 mA und 0 - 10 V eingestellt werde.286,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
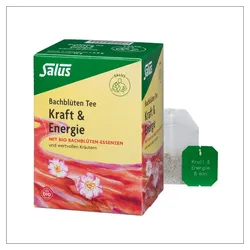
Bachblüten Tee kraft & Energie Bio Salus 15 STProdukteigenschaften: Bezeichnung: Lebensmittel Kräuter-Gewürztee Verwendung/Anwendung/Verzehrempfehlung: Den Filterbeutel in einer Tasse mit 200 ml sprudelnd kochendem Wasser übergießen und ca. 8 Minuten ziehen lassen. Empfehlung: 2 - 3 Tassen pro Tag trinken. Nährwertdeklaration: keine Zutaten: Lemongras*, Zitronenschalen*, Orangenschalen süß*, Ingwer*, Anisfrüchte*, Zimt*, Grüner Tee Jasmin*, Süßholzwurzel*, Kakaoschalen*, Mateblätter*, Ginsengwurzel*, Guaranasamen*, Bachblütenmischung* (Auszug aus Hornbeam* [Hainbuche], Olive* [Olivenbaum], Wild Rose* [Heckenrose], Elm* [Ulme], Gentian* [Herbstenzian] und Centaury* [Tausendgüldenkraut]). * aus ökologischem Landbau Allergene: keine Nettofüllmenge: 15 Filterbeutel = 30 g Aufbewahrungsbedingungen: Die Filterbeutel trocken, kühl und dunkel aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Salus Gruppe Bahnhofstraße 24 83052 Bruckmühl Weitere Hinweise: Von Natur aus glutenfrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.salus.de Stand: 11/20233,65 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.