Domain energiesatz.de kaufen?
Wir ziehen mit dem Projekt
energiesatz.de um.
Sind Sie am Kauf der Domain
energiesatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiesatz.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
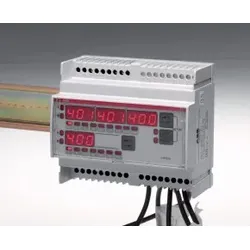
ABB DMTME-I-485 Multimeter Spannung, Strom, Leistung 2CSM180050R1021 DMTMEI485Bei den Geräten der DMTME-Serie handelt es sich um digitale Multimeter zur Messung der wichtigsten elektrischen Größen in Einphasen- und Dreiphasen-Netzen bei 230/400 V AC als Effektivwerte (TRMS), darunter Maximal-, Minimal- und Durchschnittswerte sowie Wirk- und Blindleistung. Die Messwerte werden auf vier roten 7-Segement LED-Displays angezeigt. Dies ermöglicht eine einfache und übersichtliche Erfassung verschiedener Messwerte der einzelnen Phasen und des gesamten Netzes auf einen Blick. Das DMTME-I-485 Multimeter beinhaltet in einem einzigen Gerät die Funktionen von Voltmeter, Amperemeter, Leistungsfaktormesser, Wattmeter, Varmeter, Frequenzmesser, Wirk- und Blindenergiezähler. Es ergeben sich somit wesentliche finanzielle Einsparungen dank der besseren Raumnutzung und der Zeitersparnis bei der Verkabelung, sowie der Vorteil deutlicher Messwertanzeigen auf einem einzigen Gerät. Zur Kommunikation von Messwerten und Alarmen über ein Modbus-Netzwerk dient eine integrierte RS-485 Schnittstelle. Das gerät ist zusätzlich mit zwei digitalen Relaisausgängen ausgestattet. Diese sind voll programmierbar und dienen entweder als Impuls- oder Alarmausgang.465,65 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
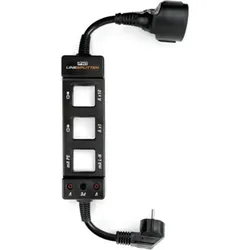
HT Instruments Messadapter 1phasig für Strom, Spannung, Leistung, Differenzstrom, Fehlerstrom, MesstechnikZur Messung von Differenz-, Schutzerd- und Laststrom. Messen Sie einfach den Laststrom mit einem Zangenmessgerät unter Verwendung eines Faktors von 10. Leistungsmessung mit einem geeigneten Zangenmessgerät.71,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
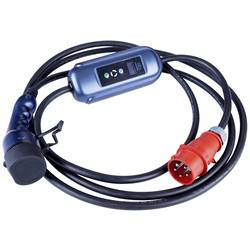
Akyga AK-EC-12 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Akyga® AK-EC-12 ist ein dreiphasiges Ladegerät für Elektrofahrzeuge. Das 5 m lange Kabel endet mit zwei Steckern. Der erste hat einen Stecker vom Typ 2, der in Europa als Autoladestandard anerkannt ist, der zweite ist mit einem 5- poligen CEE-Stecker ausgestattet, der das Laden mit 400 V ermöglicht. Die hohe Qualität der verwendeten Kabel garantiert eine stabile Verbindung beim Laden mit einer Leistung von bis zu 11 kW. So laden Sie Ihren Elektriker schnell und ohne Einschränkungen zu Hause an einer Steckdose in der Garage. Das Ladegerät AK-EC-12 ist im Grunde eine tragbare EVSE-Ladestation. Es verfügt über die wichtigsten Funktionen, die in Wallbox-Stationen zu finden sind. Dazu gehören Schutzfunktionen (OVP, OCP, OPP, OTP, SCP), die unter anderem vor zu hohem Strom und zu hoher Spannung sowie vor Überhitzung des Ladegeräts und der Fahrzeugbatterie schützen. Darüber hinaus ist es möglich, den Ladestrom über eine Taste auf dem Bedienfeld namens ControlBox einzustellen. Omogućuje vam odabir struje od: 6, 8, 10, 13 und 16 A sowie die Einstellung der Ladezeit von 1 bis 10 Stunden. Außerdem verfügt die ControlBox über ein eingebautes LCD-Display. Es zeigt die aktuellen Ladeparameter an, wie z. B.: Ladestrom und -leistung, Netzspannung, vom Gerät verbrauchte Gesamtenergie, Temperatur des Ladegeräts und Ladezeit. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Audi A3 e-Tron, BMW i3, BMW i8, Chevrolet Spark, Mercedes B Klasa E-Celi, Mercedes S500 PHEV, Mercedes SLS EV, Mercedes Vito E-Cell Van, Porsche Panamera S PHEV, Volkswagen e-Up, Volkswagen e- Golf, Volvo V60 PHEV.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akyga AK-EC-15 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Das Akyga® AK-EC-15 Ladegerät wurde für aus Amerika importierte Elektroautos entwickelt. Es hat einen Standard für diese Autos Typ 1 Stecker, der aus hochfestem Material hergestellt ist. So muss bei einem versehentlichen Fallenlassen oder Überfahren kein neues Ladegerät gekauft werden. Darüber hinaus ist das 5 m lange Kabel mit einer speziellen ControlBox ausgestattet. Sie dient zur Einstellung des Stroms und zur Überwachung der aktuellen Ladeparameter. Der eingebaute LED-Bildschirm zeigt an: Ladestrom und -leistung, Netzspannung, Energieverbrauch des Geräts, Temperatur des Ladegeräts und Ladezeit. Darunter befinden sich Tasten zur Auswahl der Stromstärke und zur Einstellung der Ladezeitbegrenzung. Es stehen fünf Stromstärken zur Verfügung: 6, 10, 16, 20 und 32 A. Auf diese Weise können Sie sicher sein, dass das interne Ladegerät Ihres Elektroautos nicht mehr Strom verbraucht, als Ihre Anlage verkraften kann. Der für das Ladegerät verwendete IEC 60309-Stecker ist für 32 A ausgelegt, was einer Leistung von bis zu 7,2 kW entspricht. Um das Ladegerät in vollem Umfang nutzen zu können, sind daher eine robuste Elektroinstallation und ein geeigneter Schutz erforderlich. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Nissan Leaf, Nissan NV200 SE VAN, Citroen C-Zero, Fisker Karma, Ford Focus Electric, Ford C-Max Energi, Peugeot iOn, Peugeot Galicia, Opel Ampera, Chevrolet Volt, Smiths Edison VAN, Smiths Newton, Tata Indica Vista EV, Toyota Prius, Mistubishi I-Miev, Mitsubishi Outlander PHEV, Mia Electric Van, Mia Electric Car, Kia Soul.409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
ABB DMTME Multimeter Spannung, Strom, Leistung 2CSM170040R1021Bei den Geräten der DMTME-Serie handelt es sich um digitale Multimeter zur Messung der wichtigsten elektrischen Größen in Einphasen- und Dreiphasen-Netzen bei 230/400 V AC als Effektivwerte (TRMS), darunter Maximal-, Minimal- und Durchschnittswerte sowie Wirk- und Blindleistung. Die Messwerte werden auf vier roten 7-Segement LED-Displays angezeigt. Dies ermöglicht eine einfache und übersichtliche Erfassung verschiedener Messwerte der einzelnen Phasen und des gesamten Netzes auf einen Blick. Das DMTME Multimeter beinhaltet in einem einzigen Gerät die Funktionen von Voltmeter, Amperemeter, Leistungsfaktormesser, Wattmeter, Varmeter, Frequenzmesser, Wirk- und Blindenergiezähler. Es ergeben sich somit wesentliche finanzielle Einsparungen dank der besseren Raumnutzung und der Zeitersparnis bei der Verkabelung, sowie der Vorteil deutlicher Messwertanzeigen auf einem einzigen Gerät.342,16 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Sungrow 'SP600S OPTIMIZER SPANNUNG: '(0% MwSt §12 III UstG)Integrierte Lichtbogenerkennung Sicherheitsabschaltung bei Netzausfall für Teil- und Volloptimierung einsetzbar bei Volloptimierung extralange Strings möglich Überwachung in der isolar Cloud64,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB DMTME-I-485 Multimeter Spannung, Strom, Leistung 2CSM180050R1021 DMTMEI485Bei den Geräten der DMTME-Serie handelt es sich um digitale Multimeter zur Messung der wichtigsten elektrischen Größen in Einphasen- und Dreiphasen-Netzen bei 230/400 V AC als Effektivwerte (TRMS), darunter Maximal-, Minimal- und Durchschnittswerte sowie Wirk- und Blindleistung. Die Messwerte werden auf vier roten 7-Segement LED-Displays angezeigt. Dies ermöglicht eine einfache und übersichtliche Erfassung verschiedener Messwerte der einzelnen Phasen und des gesamten Netzes auf einen Blick. Das DMTME-I-485 Multimeter beinhaltet in einem einzigen Gerät die Funktionen von Voltmeter, Amperemeter, Leistungsfaktormesser, Wattmeter, Varmeter, Frequenzmesser, Wirk- und Blindenergiezähler. Es ergeben sich somit wesentliche finanzielle Einsparungen dank der besseren Raumnutzung und der Zeitersparnis bei der Verkabelung, sowie der Vorteil deutlicher Messwertanzeigen auf einem einzigen Gerät. Zur Kommunikation von Messwerten und Alarmen über ein Modbus-Netzwerk dient eine integrierte RS-485 Schnittstelle. Das gerät ist zusätzlich mit zwei digitalen Relaisausgängen ausgestattet. Diese sind voll programmierbar und dienen entweder als Impuls- oder Alarmausgang.465,65 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
HT Instruments Messadapter 1phasig für Strom, Spannung, Leistung, Differenzstrom, Fehlerstrom, MesstechnikZur Messung von Differenz-, Schutzerd- und Laststrom. Messen Sie einfach den Laststrom mit einem Zangenmessgerät unter Verwendung eines Faktors von 10. Leistungsmessung mit einem geeigneten Zangenmessgerät.71,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
Akyga AK-EC-12 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Akyga® AK-EC-12 ist ein dreiphasiges Ladegerät für Elektrofahrzeuge. Das 5 m lange Kabel endet mit zwei Steckern. Der erste hat einen Stecker vom Typ 2, der in Europa als Autoladestandard anerkannt ist, der zweite ist mit einem 5- poligen CEE-Stecker ausgestattet, der das Laden mit 400 V ermöglicht. Die hohe Qualität der verwendeten Kabel garantiert eine stabile Verbindung beim Laden mit einer Leistung von bis zu 11 kW. So laden Sie Ihren Elektriker schnell und ohne Einschränkungen zu Hause an einer Steckdose in der Garage. Das Ladegerät AK-EC-12 ist im Grunde eine tragbare EVSE-Ladestation. Es verfügt über die wichtigsten Funktionen, die in Wallbox-Stationen zu finden sind. Dazu gehören Schutzfunktionen (OVP, OCP, OPP, OTP, SCP), die unter anderem vor zu hohem Strom und zu hoher Spannung sowie vor Überhitzung des Ladegeräts und der Fahrzeugbatterie schützen. Darüber hinaus ist es möglich, den Ladestrom über eine Taste auf dem Bedienfeld namens ControlBox einzustellen. Omogućuje vam odabir struje od: 6, 8, 10, 13 und 16 A sowie die Einstellung der Ladezeit von 1 bis 10 Stunden. Außerdem verfügt die ControlBox über ein eingebautes LCD-Display. Es zeigt die aktuellen Ladeparameter an, wie z. B.: Ladestrom und -leistung, Netzspannung, vom Gerät verbrauchte Gesamtenergie, Temperatur des Ladegeräts und Ladezeit. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Audi A3 e-Tron, BMW i3, BMW i8, Chevrolet Spark, Mercedes B Klasa E-Celi, Mercedes S500 PHEV, Mercedes SLS EV, Mercedes Vito E-Cell Van, Porsche Panamera S PHEV, Volkswagen e-Up, Volkswagen e- Golf, Volvo V60 PHEV.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akyga AK-EC-15 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Das Akyga® AK-EC-15 Ladegerät wurde für aus Amerika importierte Elektroautos entwickelt. Es hat einen Standard für diese Autos Typ 1 Stecker, der aus hochfestem Material hergestellt ist. So muss bei einem versehentlichen Fallenlassen oder Überfahren kein neues Ladegerät gekauft werden. Darüber hinaus ist das 5 m lange Kabel mit einer speziellen ControlBox ausgestattet. Sie dient zur Einstellung des Stroms und zur Überwachung der aktuellen Ladeparameter. Der eingebaute LED-Bildschirm zeigt an: Ladestrom und -leistung, Netzspannung, Energieverbrauch des Geräts, Temperatur des Ladegeräts und Ladezeit. Darunter befinden sich Tasten zur Auswahl der Stromstärke und zur Einstellung der Ladezeitbegrenzung. Es stehen fünf Stromstärken zur Verfügung: 6, 10, 16, 20 und 32 A. Auf diese Weise können Sie sicher sein, dass das interne Ladegerät Ihres Elektroautos nicht mehr Strom verbraucht, als Ihre Anlage verkraften kann. Der für das Ladegerät verwendete IEC 60309-Stecker ist für 32 A ausgelegt, was einer Leistung von bis zu 7,2 kW entspricht. Um das Ladegerät in vollem Umfang nutzen zu können, sind daher eine robuste Elektroinstallation und ein geeigneter Schutz erforderlich. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Nissan Leaf, Nissan NV200 SE VAN, Citroen C-Zero, Fisker Karma, Ford Focus Electric, Ford C-Max Energi, Peugeot iOn, Peugeot Galicia, Opel Ampera, Chevrolet Volt, Smiths Edison VAN, Smiths Newton, Tata Indica Vista EV, Toyota Prius, Mistubishi I-Miev, Mitsubishi Outlander PHEV, Mia Electric Van, Mia Electric Car, Kia Soul.409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärme und Energie, Fachbücher von Jan-Peter MeynAlle für die Lehramtsausbildung relevanten Teilgebiete der Physik werden in der vierbändigen Lehrbuchreihe auf dem Niveau der Anfängervorlesungen bearbeitet. Schülervorstellungen, Lernschwierigkeiten und problematische Begriffe werden als hervorgehobene Blöcke in die fachliche Darstellung eingeflochten. Die meisten der vorgestellten Experimente können auch im schulischen Physikunterricht gezeigt werden. Band 4 behandelt Wärme und Energie.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Sport und Körper in der Sozialen Arbeit, FachbücherBewegung, Spiel und Sport fördern körperliche und mentale Gesundheit, psychisches Wohlbefinden, Selbstwertgefühl und soziale Kompetenzen in Kindheit und Jugend, aber auch im Erwachsenenalter. Sie ermöglichen das Ausloten von Grenzen, tragen zur Stressbewältigung und Steigerung der Lebensqualität bei und beugen Isolation vor. Dieses Handbuch beleuchtet die Einsatzbereiche bewegungs- und sportorientierter Angebote der Sozialen Arbeit von Gesundheitsförderung über Inklusion bis zur Gewaltprävention und leistet so einen bedeutenden Beitrag zur fachlichen Diskussion und Entwicklung von Bewegung, Sport und Körper in der Sozialen Arbeit.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.