Domain energiesatz.de kaufen?
Wir ziehen mit dem Projekt
energiesatz.de um.
Sind Sie am Kauf der Domain
energiesatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiesatz.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
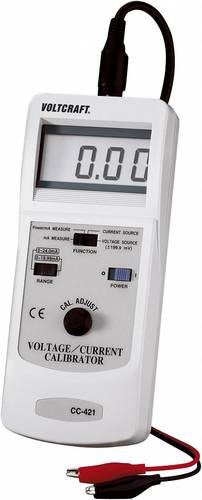
VOLTCRAFT CC-421 Kalibrator Strom, SpannungSetzen Sie den CC-421 sowohl als Prozess-Kalibrator als auch als Messgerät von Prozess-Signalen ein. Der CC-421 verbindet vier Funktionen in einem Gerät: Präzise Gleichstrom-Quelle . Messung von Prozess-Strömen . Versorgen und Messen von 2-Leiter-Schleifenstrom-Anlagen . Präzise Gleichspannungs-Quelle. Über insgesamt nur drei Schiebeschalter und ein Mehrgang-Poti ist das Gerät unkompliziert zu bedienen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
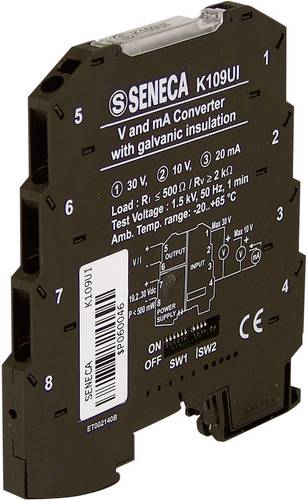
Wachendorff WK109UI0 Signalwandler Strom/Spannung WK109UI0Wandler mit galvanischer 3-Wege Trennung für Strom/Spannung. Strom- und Spannungseingänge und Ausgänge über DIP-Schalter einstellbar. Schmales 6,2 mm breites Gehäuse. Hohe Auflösung mit 14 Bit. Spannungsversorgung über Klemmenanschluss. Einfache Hutschienenmontage.171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
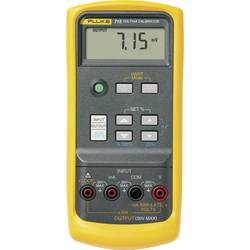
Fluke 715 Kalibrator Spannung, Strom 620101Der Fluke 715 Volt-/mA-Kalibrator bietet hervorragende Leistung, Langlebigkeit und Zuverlässigkeit. Der Kalibrator, der über das gleiche robuste Gehäuse wie die Fluke Digitalmultimeter der Serie 80 verfügt, ist kompakt, leicht und einfach zu tragen. Dank seiner Drucktasten-Benutzeroberfläche, die auch bei den multifunktionalen dokumentierenden Prozesskalibratoren der Serie 740 zum Einsatz kommt, ist der Fluke 715 extrem einfach zu bedienen. Er ist unempfindlich gegenüber elektromagnetischen Störungen, staub- und spritzwassergeschützt und hat eine abnehmbare Batterieklappe, die den Batteriewechsel schnell und einfach macht.2334,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
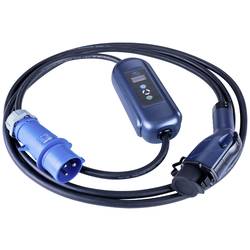
Akyga AK-EC-15 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Das Akyga® AK-EC-15 Ladegerät wurde für aus Amerika importierte Elektroautos entwickelt. Es hat einen Standard für diese Autos Typ 1 Stecker, der aus hochfestem Material hergestellt ist. So muss bei einem versehentlichen Fallenlassen oder Überfahren kein neues Ladegerät gekauft werden. Darüber hinaus ist das 5 m lange Kabel mit einer speziellen ControlBox ausgestattet. Sie dient zur Einstellung des Stroms und zur Überwachung der aktuellen Ladeparameter. Der eingebaute LED-Bildschirm zeigt an: Ladestrom und -leistung, Netzspannung, Energieverbrauch des Geräts, Temperatur des Ladegeräts und Ladezeit. Darunter befinden sich Tasten zur Auswahl der Stromstärke und zur Einstellung der Ladezeitbegrenzung. Es stehen fünf Stromstärken zur Verfügung: 6, 10, 16, 20 und 32 A. Auf diese Weise können Sie sicher sein, dass das interne Ladegerät Ihres Elektroautos nicht mehr Strom verbraucht, als Ihre Anlage verkraften kann. Der für das Ladegerät verwendete IEC 60309-Stecker ist für 32 A ausgelegt, was einer Leistung von bis zu 7,2 kW entspricht. Um das Ladegerät in vollem Umfang nutzen zu können, sind daher eine robuste Elektroinstallation und ein geeigneter Schutz erforderlich. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Nissan Leaf, Nissan NV200 SE VAN, Citroen C-Zero, Fisker Karma, Ford Focus Electric, Ford C-Max Energi, Peugeot iOn, Peugeot Galicia, Opel Ampera, Chevrolet Volt, Smiths Edison VAN, Smiths Newton, Tata Indica Vista EV, Toyota Prius, Mistubishi I-Miev, Mitsubishi Outlander PHEV, Mia Electric Van, Mia Electric Car, Kia Soul.409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
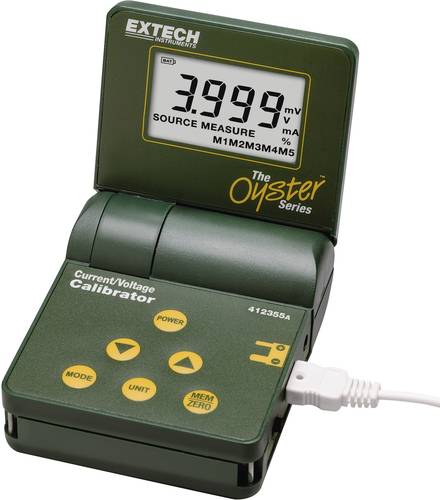
Extech 412355A Kalibrator Spannung, StromDas 412355A ist eine präzise "Quelle" für Kalibriergeräte und zur Messung von Gleichspannungsprozesssignalen bestens geeignet. Durch das große LC-Display zeigt es die Werte in mA oder auch als % des 0 - 24 mA-Bereiches oder als mV bei Spannungsbereichen an. Das Gerät besitzt 5 gespeicherte Kalibrierungswerte, mit denen ein schneller Arbeitsablauf gesichert wird. Die Kalibrierquelle kann mit Leichtigkeit von 0 - 25 mA und 0 - 10 V eingestellt werde.286,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT CC-421 Kalibrator Strom, SpannungSetzen Sie den CC-421 sowohl als Prozess-Kalibrator als auch als Messgerät von Prozess-Signalen ein. Der CC-421 verbindet vier Funktionen in einem Gerät: Präzise Gleichstrom-Quelle . Messung von Prozess-Strömen . Versorgen und Messen von 2-Leiter-Schleifenstrom-Anlagen . Präzise Gleichspannungs-Quelle. Über insgesamt nur drei Schiebeschalter und ein Mehrgang-Poti ist das Gerät unkompliziert zu bedienen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachendorff WK109UI0 Signalwandler Strom/Spannung WK109UI0Wandler mit galvanischer 3-Wege Trennung für Strom/Spannung. Strom- und Spannungseingänge und Ausgänge über DIP-Schalter einstellbar. Schmales 6,2 mm breites Gehäuse. Hohe Auflösung mit 14 Bit. Spannungsversorgung über Klemmenanschluss. Einfache Hutschienenmontage.171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Fluke 715 Kalibrator Spannung, Strom 620101Der Fluke 715 Volt-/mA-Kalibrator bietet hervorragende Leistung, Langlebigkeit und Zuverlässigkeit. Der Kalibrator, der über das gleiche robuste Gehäuse wie die Fluke Digitalmultimeter der Serie 80 verfügt, ist kompakt, leicht und einfach zu tragen. Dank seiner Drucktasten-Benutzeroberfläche, die auch bei den multifunktionalen dokumentierenden Prozesskalibratoren der Serie 740 zum Einsatz kommt, ist der Fluke 715 extrem einfach zu bedienen. Er ist unempfindlich gegenüber elektromagnetischen Störungen, staub- und spritzwassergeschützt und hat eine abnehmbare Batterieklappe, die den Batteriewechsel schnell und einfach macht.2334,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Spannung/Strom-Messkopf BTL-AArt des Zubehörs/Ersatzteils=BananenkupplungZubehör=jaErsatzteil=neinSet-Ausführung=neinMit Koffer/Tasche=neinStecktechnik=4 mm SicherheitsstecktechnikWerkstoff des Isoliermaterials=Polyvinylchlorid (PVC)Max. Arbeitsspannung=600 VMesskreiskategorie=CAT III72,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Berndt, Manuela: Somatisches Training - die Kraft der sanften BewegungSomatisches Training - die Kraft der sanften Bewegung , Mit wohltuenden Übungen den Körper nähren, stärken und mobilisieren | Gezielte Programme gegen zahlreiche Beschwerden , Batterien > Autoelektrik , Erscheinungsjahr: 20250128, Autoren: Berndt, Manuela, Seitenzahl/Blattzahl: 192, Themenüberschrift: HEALTH & FITNESS / Exercise, Keyword: Alter; Beckenboden; Dehnübungen; Körpergefühl; Nacken; Pilates; Psoas; Schlaf; Schultern; Senioren; Stabilität; Verletzung; Wirbelsäule; Yoga; geschmeidig; langsam; lockern; lösen, Fachschema: Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen), Fachkategorie: Körper und Geist, Warengruppe: TB/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 556, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.